Kilometrikorvaus ja päiväraha ovat kaksi erillistä matkakorvausmuotoa: kilometrikorvaus hyvittää oman auton käytöstä syntyvät kulut, kun taas päiväraha korvaa matkan aiheuttamat elinkustannukset, kuten ruokailun. Molemmat ovat verovapaita korvauksia tiettyyn rajaan asti, mutta ne perustuvat eri perusteisiin ja lasketaan eri tavoin. Alla käydään läpi kummankin korvauksen logiikka, määräytymisperusteet ja ilmoittamiskäytännöt.
Kumpaan oikeus syntyy – ja millä perusteella?
Oikeus kilometrikorvaukseen syntyy, kun työntekijä käyttää omaa ajoneuvoaan työnantajan hyväksi tehtävään matkaan. Oikeus päivärahaan puolestaan syntyy, kun työmatkasta aiheutuu lisääntyneitä elinkustannuksia ja matka ylittää tietyn aikarajan sekä ulottuu riittävän kauas kotoa tai varsinaisesta työpaikasta.
Päivärahan saaminen edellyttää, että matka kestää yli kuusi tuntia ja suuntautuu vähintään 15 kilometrin päähän joko kodista tai varsinaisesta työpaikasta, sen mukaan kummasta matka alkaa. Osapäivärahan raja on yli kuusi tuntia ja kokopäivärahan raja yli kymmenen tuntia. Kilometrikorvauksen saaminen ei edellytä mitään aikarajaa, vaan se perustuu yksinomaan ajettuihin kilometreihin.
Molemmat korvaukset ovat työnantajan vapaaehtoisia etuja, mutta jos työnantaja päättää maksaa niitä, korvaukset ovat verottomia silloin, kun ne pysyvät Verohallinnon vahvistamien enimmäismäärien rajoissa. Työnantaja voi maksaa myös pienempiä korvauksia tai jättää ne maksamatta kokonaan, ellei asiasta ole sovittu työsopimuksessa tai työehtosopimuksessa.
Mitä kilometrikorvaus tarkalleen ottaen kattaa?
Kilometrikorvaus kattaa oman auton käytöstä aiheutuvat kulut työmatkalla. Se on tarkoitettu korvaamaan polttoaineen, kulumisen, vakuutuksen ja muut ajoneuvon käyttökustannukset, jotka syntyvät, kun työntekijä ajaa omalla autollaan työnantajan asialla.
Verohallinto vahvistaa vuosittain verovapaiden kilometrikorvausten enimmäismäärän. Vuonna 2026 verovapaa enimmäiskorvaus on 0,59 euroa kilometriltä henkilöautolla. Tämä summa on tarkoitettu kattamaan kaikki ajoneuvon käytöstä johtuvat kustannukset, joten sen päälle ei voi erikseen vaatia esimerkiksi polttoainekulujen korvaamista.
Kilometrikorvauksen piiriin kuuluvat tyypillisesti matkat asiakaskäynneille, toimipisteiden välillä tai muihin työnantajan osoittamiin kohteisiin. Sen sijaan kodin ja varsinaisen työpaikan välinen matka ei oikeuta työnantajan maksamaan verovapaata kilometrikorvausta, vaan kyseessä on niin sanottu työmatka, josta voi saada vähennyksen omassa verotuksessa.
Mitä päiväraha kattaa ja miten sen suuruus määräytyy?
Päiväraha on tarkoitettu kattamaan matkan aiheuttamat lisääntyneet elinkustannukset, kuten ruokailu- ja muut arjesta poikkeavat menot. Se ei ole tarkoitettu majoituksen kattamiseen, sillä majoituskulut korvataan erikseen tositteiden perusteella.
Päivärahan suuruus perustuu matkan kestoon ja kohteeseen. Kotimaan matkoilla Verohallinto vahvistaa vuosittain osapäivärahan ja kokopäivärahan enimmäismäärät. Ulkomaanmatkoilla päiväraha vaihtelee kohdemaan mukaan, sillä Verohallinto julkaisee maakohtaiset päivärahataulukot.
Päivärahan määräytymiseen vaikuttavat seuraavat tekijät:
- Matkan kesto: osapäiväraha yli kuuden tunnin matkoille, kokopäiväraha yli kymmenen tunnin matkoille
- Kohdemaa: ulkomaanmatkoilla sovelletaan maakohtaisia enimmäismääriä
- Ilmaiset ateriat: jos työnantaja tarjoaa aterioita matkan aikana, päivärahaa voidaan leikata
On tärkeää huomata, että päiväraha on kiinteä korvaus, eikä sen maksamiseen tarvita kuitteja. Riittää, että matka täyttää aikarajan ja etäisyysvaatimuksen.
Voiko kilometrikorvausta ja päivärahaa saada samalta matkalta?
Kyllä, kilometrikorvausta ja päivärahaa voi saada samalta matkalta samanaikaisesti, koska ne korvaavat eri asioita. Kilometrikorvaus hyvittää ajoneuvon käyttökulut ja päiväraha kattaa lisääntyneet elinkustannukset, joten ne eivät sulje toisiaan pois.
Käytännössä tämä tarkoittaa, että jos työntekijä ajaa omalla autollaan asiakaskäynnille, joka kestää yli kymmenen tuntia ja sijaitsee riittävän kaukana, hän voi saada sekä kilometrikorvauksen ajetuista kilometreistä että kokopäivärahan matkan kestosta. Molemmat korvaukset ovat verovapaita, kunhan ne pysyvät Verohallinnon enimmäismäärien sisällä.
Samoin majoituskulut voidaan korvata erikseen tositteiden perusteella, vaikka päiväraha maksettaisiin samalta matkalta. Matkakorvausjärjestelmässä nämä kolme korvausmuotoa, kilometrikorvaus, päiväraha ja majoituskorvaus, toimivat siis rinnakkain.
Miten korvaukset ilmoitetaan verottajalle?
Työnantajan maksamat kilometrikorvaukset ja päivärahat ilmoitetaan tulorekisteriin jokaisen palkanmaksun yhteydessä. Verovapaiden korvausten ilmoittaminen tulorekisteriin on pakollista, vaikka ne eivät kasvata työntekijän verotettavaa tuloa.
Ilmoittaminen edellyttää, että korvaukset perustuvat asianmukaiseen matkakustannusten laskelmaan tai matkustamistositteeseen. Käytännössä tämä tarkoittaa, että työmatkasta on laadittava matkalaskelma, josta käyvät ilmi matkan tarkoitus, kohde, päivämäärä ja ajetut kilometrit tai matkan kesto.
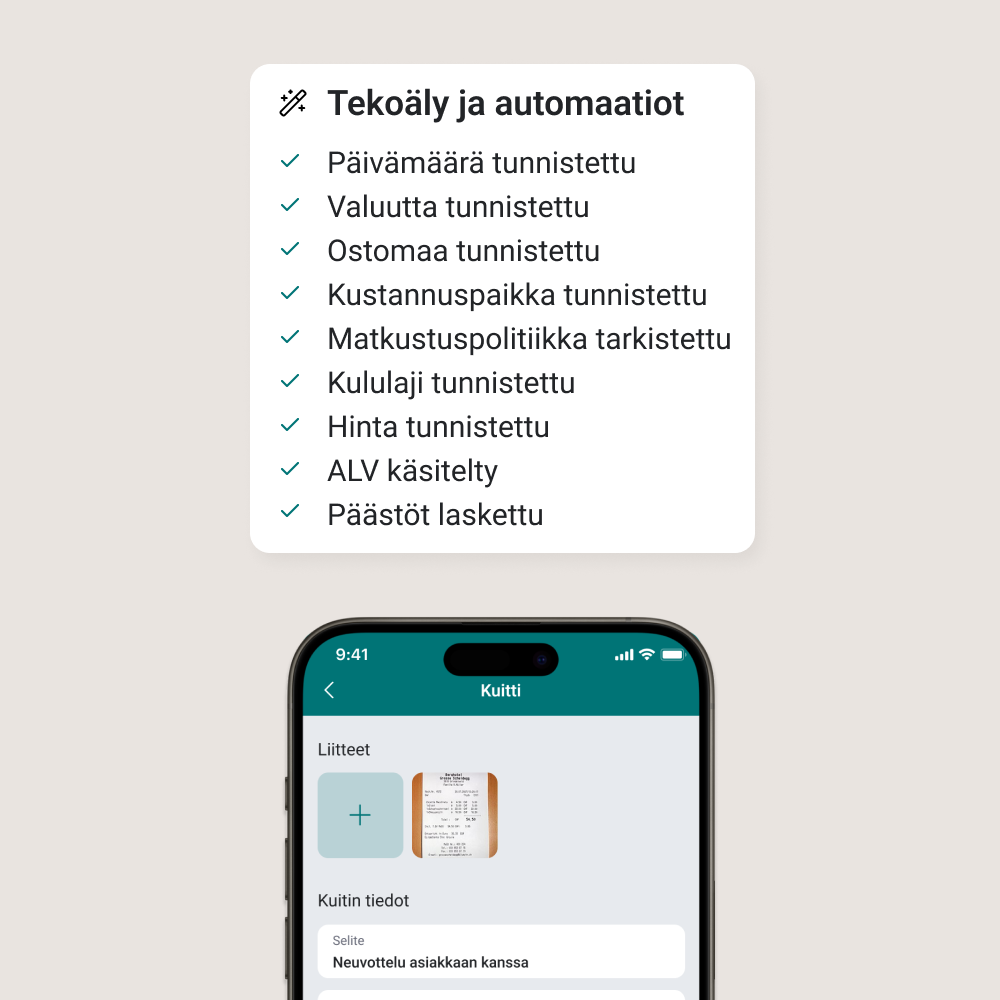
Tässä kohtaa digitaalinen kuluhallinta tekee prosessista merkittävästi sujuvamman. Esimerkiksi Bezalan kaltainen kuluhallintaohjelmisto automatisoi tulorekisteri-ilmoittamisen suoraan matkalaskuprosessin yhteydessä, jolloin taloushallinnon tiimi ei joudu tekemään ilmoituksia manuaalisesti.
Jos korvaukset ylittävät Verohallinnon vahvistamat enimmäismäärät, ylittävä osuus on palkkaa, ja se on ilmoitettava tulorekisteriin veronalaisena tulona. Tämän vuoksi on tärkeää seurata maksettujen korvausten kertymistä ja varmistaa, ettei verovapaa enimmäismäärä ylity vahingossa.
Tämä sisältö on luotu tekoälyn avulla, ja se voi sisältää virheitä.