Työnantajalla ei ole automaattista lakisääteistä velvollisuutta maksaa kilometrikorvausta kaikissa tilanteissa. Velvollisuus syntyy yleensä silloin, kun työnantaja edellyttää työntekijän käyttämään omaa autoaan työnantajan asiassa, tai kun asiasta on sovittu työsopimuksessa tai työehtosopimuksessa. Alla käymme läpi tärkeimmät tilanteet, rajat ja käytännöt kilometrikorvauksen ympärillä.
Milloin kilometrikorvausta ei ole pakko maksaa?
Työnantajalla ei ole lakiin perustuvaa velvollisuutta maksaa kilometrikorvausta silloin, kun työntekijä kulkee omalla autollaan kodin ja varsinaisen työpaikan välisen matkan. Tämä niin sanottu työmatka on työntekijän oma kustannus, eikä työnantaja ole velvollinen korvaamaan sitä. Korvauksen maksamatta jättäminen on täysin sallittua, ellei työsopimuksessa tai sovellettavassa työehtosopimuksessa ole sovittu toisin.
Käytännössä tilanteet, joissa korvausvelvollisuutta ei synny, ovat seuraavat:
- Työntekijä ajaa kotoa suoraan vakituiselle työpaikalleen ja takaisin
- Työnantaja on tarjonnut julkisen liikenteen vaihtoehdon tai työsuhdeauton, mutta työntekijä valitsee silti oman auton
- Oman auton käytöstä ei ole sovittu työnantajan kanssa etukäteen
- Työsopimus tai työehtosopimus ei sisällä kilometrikorvausehtoa
On kuitenkin tärkeää erottaa toisistaan tilanne, jossa työnantaja sallii oman auton käytön, ja tilanne, jossa työnantaja edellyttää sitä. Jälkimmäisessä tapauksessa korvausvelvollisuus yleensä syntyy.
Missä tilanteissa työnantaja on velvollinen maksamaan kilometrikorvauksen?
Työnantaja on velvollinen maksamaan kilometrikorvauksen silloin, kun hän edellyttää tai valtuuttaa työntekijän käyttämään omaa autoaan työmatkalla eli varsinaisen työpaikan ulkopuolella tapahtuviin työtehtäviin. Velvollisuus voi perustua myös työsopimukseen, työehtosopimukseen tai vakiintuneeseen käytäntöön.
Tyypillisiä tilanteita, joissa korvausvelvollisuus syntyy:
- Työntekijä ajaa asiakaskäynneille tai työkohteisiin työnantajan pyynnöstä
- Työnantaja ei tarjoa muuta kulkuvälinettä, mutta edellyttää liikkumista
- Työsopimuksessa on nimenomaisesti sovittu kilometrikorvauksesta
- Sovellettava työehtosopimus velvoittaa korvauksen maksamiseen
Jos työnantaja ja työntekijä ovat sopineet korvauksesta, sen tulee noudattaa enintään Verohallinnon vahvistamia verovapaita enimmäismääriä, jotta korvaus on verotuksellisesti edullinen molemmille osapuolille. Työnantaja voi toki maksaa myös enemmän, mutta ylittävä osa on veronalaista tuloa.
Mikä on verovapaaseen kilometrikorvaukseen oikeuttava enimmäismäärä?
Verohallinto vahvistaa vuosittain verovapaiden kilometrikorvausten enimmäismäärät. Verovapaa kilometrikorvaus tarkoittaa, että työnantaja voi maksaa korvauksen kyseiseen rajaan asti ilman, että siitä peritään veroa tai sosiaalivakuutusmaksuja. Vuoden 2026 enimmäismäärät kannattaa tarkistaa Verohallinnon ajantasaisesta ohjeistuksesta, sillä ne päivittyvät vuosittain.
Peruskorvauksen lisäksi verovapaaseen korvaukseen vaikuttavat muun muassa seuraavat tekijät:
- Matkustajat: Jos autossa on mukana työnantajan asiassa matkustavia henkilöitä, korotus per henkilö on mahdollinen
- Perävaunun tai veneen kuljetus: Raskaammasta kuormasta voidaan maksaa korotettua korvausta
- Työkäyttö vuodessa: Jos oman auton työkäyttö ylittää tietyn kilometrimäärän vuodessa, korvaus voi olla korkeampi
Työnantaja voi aina maksaa verovapaata enimmäismäärää pienempää korvausta, mutta ei voi ylittää sitä verovapaasti. Jos korvaus ylittää Verohallinnon hyväksymän rajan, ylimenevä osa on työntekijälle veronalaista palkkatuloa.
Mitä eroa on työmatkan ja työmatkakustannuksen välillä?
Työmatka tarkoittaa matkaa kodin ja varsinaisen työpaikan välillä, kun taas työmatkakustannus viittaa työnantajan asiassa tehtyyn matkaan varsinaisen työpaikan ulkopuolelle. Tämä erottelu on keskeinen, koska työnantajan korvausvelvollisuus ja verotuskohtelu eroavat näissä kahdessa tilanteessa merkittävästi.
Työmatka: kodin ja työpaikan välinen matka
Tämä matka on lähtökohtaisesti työntekijän omalla vastuulla. Vaikka työnantaja voisi halutessaan tukea tätä matkaa esimerkiksi työsuhde-etuna, siihen ei liity lakisääteistä velvollisuutta. Työntekijä voi kuitenkin vähentää osan matkakuluista omassa verotuksessaan, jos matka ylittää tietyn omavastuuosuuden.
Työmatkakustannus: työnantajan asiassa tehty matka
Tämä tarkoittaa matkaa, jonka työntekijä tekee työnantajan määräyksestä tai luvalla varsinaisen työpaikan ulkopuolelle. Tällaisesta matkasta aiheutuneet kustannukset kuuluvat työnantajan korvattaviksi. Korvaus voidaan maksaa verovapaasti Verohallinnon enimmäismääriin asti, eikä se ole työntekijälle veronalaista tuloa.
Käytännössä sekaannusta syntyy erityisesti tilanteissa, joissa työntekijällä ei ole kiinteää toimistoa tai hän työskentelee etänä. Tällöin ”varsinainen työpaikka” voi olla epäselvä, ja sen määrittely vaikuttaa suoraan siihen, minkä tyyppisestä matkasta on kyse.
Miten kilometrikorvaukset ilmoitetaan tulorekisteriin?
Työnantajan maksamat verovapaat kilometrikorvaukset ilmoitetaan tulorekisteriin suorituksen maksupäivän mukaan. Ilmoitus tehdään jokaisesta maksutapahtumasta erikseen, ja se on tehtävä viiden kalenteripäivän kuluessa maksupäivästä. Verovapaat matkakustannusten korvaukset ilmoitetaan omilla tulolajeillaan erillään palkasta.
Käytännön ilmoittamisessa on huomioitava seuraavat asiat:
- Verovapaat kilometrikorvaukset ilmoitetaan omalla tulolajillaan, ei palkan yhteydessä
- Jos korvaus ylittää verovapaan rajan, ylimenevä osa ilmoitetaan veronalaisena palkkana
- Ilmoitukseen merkitään maksettu euromäärä, ei ajettujen kilometrien määrää
- Työnantajalla tulee olla ajopäiväkirja tai muu luotettava dokumentaatio korvauksen perusteeksi
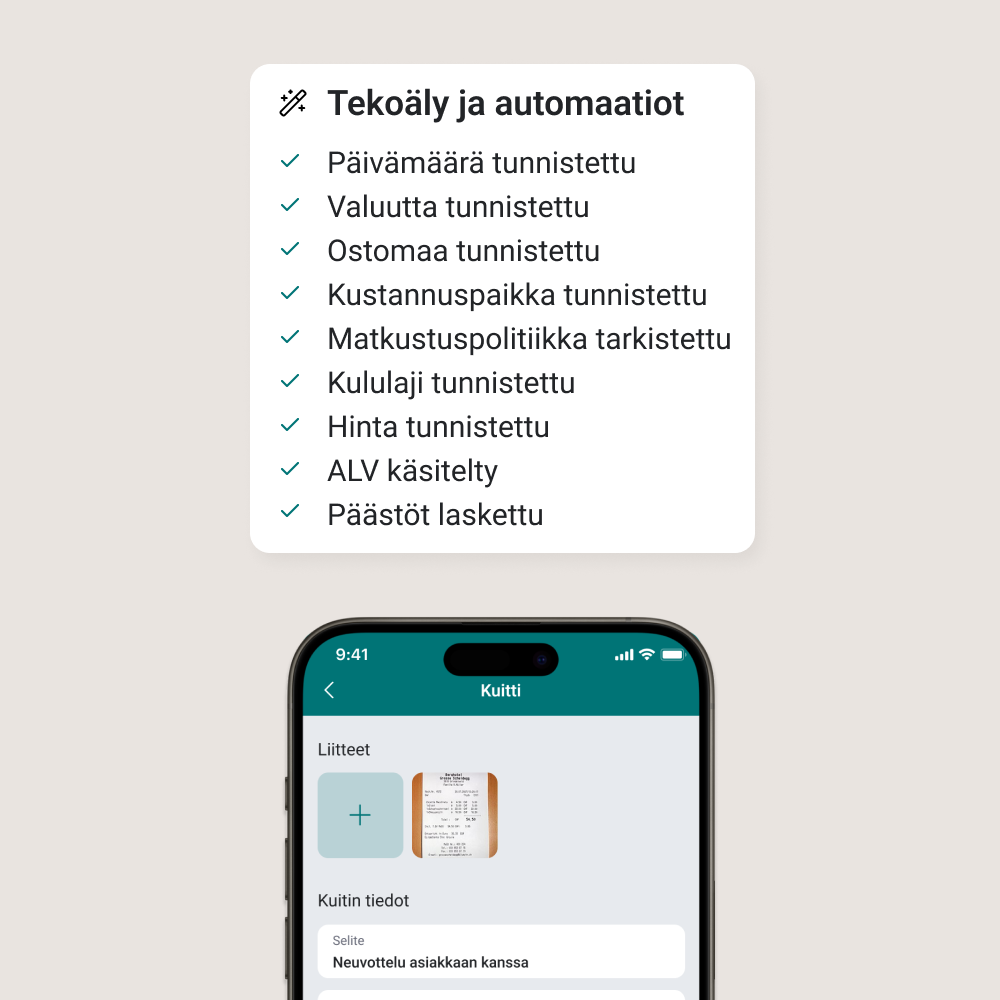
Ajopäiväkirjan puuttuminen tai puutteellinen dokumentaatio on yksi yleisimmistä virheistä kilometrikorvausten käsittelyssä. Ilman asianmukaista kirjanpitoa Verohallinto voi katsoa korvauksen veronalaiseksi tuloksi. Digitaaliset kuluhallintaratkaisut, kuten Bezala, helpottavat dokumentaation hallintaa ja tulorekisteri-ilmoittamista automatisoimalla prosessin mahdollisimman pitkälle, jolloin virheiden riski pienenee merkittävästi.
Tämä sisältö on luotu tekoälyn avulla, ja se voi sisältää virheitä.