Scope 3 -päästöjen laskenta liikematkustuksesta maksaa yritykselle tyypillisesti muutamista tuhansista euroista kymmeniin tuhansiin euroihin vuodessa riippuen organisaation koosta, datamäärästä ja valitusta lähestymistavasta. Manuaalinen laskenta on alkuinvestoinniltaan edullisempaa, mutta sen piilokustannukset henkilötyötunteina voivat nousta korkeiksi. Tässä artikkelissa käymme läpi kaikki keskeiset kustannustekijät ja sen, miten oikeat työkalut voivat pienentää kokonaiskuluja merkittävästi.
Mitä Scope 3 -liikematkustuspäästöjen laskenta käytännössä vaatii?
Scope 3 -liikematkustuspäästöjen laskenta vaatii yritykseltä kattavan matkadatan keräämistä, sopivien päästökertoimien valintaa ja systemaattisen raportointiprosessin rakentamista. Käytännössä tämä tarkoittaa lento-, juna-, auto- ja hotellimatkojen tietojen kokoamista yhteen, muuntamista hiilidioksidiekvivalenteiksi ja dokumentointia raportointistandardien mukaisesti.
Liikematkustus kuuluu GHG-protokollan mukaisessa luokittelussa Scope 3 -kategoriaan 6 (työntekijöiden liikematkustus). Laskennan käynnistäminen edellyttää ensin datalähteen tunnistamista: mistä yritys saa tiedon siitä, kuka on matkustanut, minne ja millä kulkuneuvolla. Tämä tieto on usein hajallaan matkalaskuissa, luottokorttiotteiden riveillä ja matkatoimistojen järjestelmissä.
Kun data on koossa, sille tarvitaan oikeat päästökertoimet. Lentomatkoille käytetään eri kertoimia kuin junalle tai vuokra-autolle, ja kertoimet vaihtelevat myös matkustusluokan mukaan. Monissa organisaatioissa tämä vaihe vaatii ulkopuolista asiantuntemusta tai erikoisohjelmistoa, koska kertoimien ylläpito ja päivittäminen on jatkuva tehtävä.
Paljonko Scope 3 -päästölaskennan käyttöönotto maksaa?
Scope 3 -päästölaskennan käyttöönotto maksaa pienelle yritykselle tyypillisesti 2 000 ja 10 000 euron välillä, keskisuurelle yritykselle 10 000 ja 50 000 euron välillä ja suurelle organisaatiolle jopa yli 100 000 euroa, kun mukaan lasketaan ohjelmistot, konsultointi ja henkilöstökulut.
Kustannukset jakautuvat karkeasti kolmeen osaan:
- Ohjelmisto- tai alustakulut: Erillinen päästölaskentaohjelmisto tai integroitu kuluhallintaratkaisu maksaa yleensä kuukausi- tai vuosimaksuna. Hintataso vaihtelee muutamasta sadasta eurosta vuodessa kymmeniin tuhansiin euroihin organisaation koon ja ominaisuuksien mukaan.
- Konsultointikulut: Monet yritykset tarvitsevat ulkopuolisen asiantuntijan käyttöönoton tueksi, raportointikehyksen valintaan tai tulkintaan. Konsultointitunti maksaa tyypillisesti 100 ja 250 euron välillä.
- Sisäinen henkilötyö: Datan kerääminen, validointi ja raportointi sitovat talous- ja vastuullisuustiimien aikaa. Tämä on usein suurin piilokustannus, joka jää helposti huomioimatta budjettia laadittaessa.
Mitkä tekijät vaikuttavat eniten laskentakustannuksiin?
Suurimmat kustannusajurit Scope 3 -päästölaskennassa ovat datan hajanaisuus, matkatapahtumien volyymi, valittu raportointistandardi ja se, kuinka pitkälle laskenta automatisoidaan. Mitä enemmän dataa kerätään käsin eri lähteistä, sitä kalliimmaksi prosessi tulee.
Datan hajanaisuus on yleisin kustannusten kasvattaja. Jos matkakulut kirjataan useaan eri järjestelmään tai matkustajat käyttävät eri maksutapoja, datan kokoaminen yhtenäiseen muotoon vaatii merkittävästi manuaalista työtä. Jokainen ylimääräinen työvaihe nostaa kokonaiskustannusta.
Valittu raportointistandardi vaikuttaa myös merkittävästi. GRI-standardin, CSRD-direktiivin tai SBTi-kehyksen vaatimukset poikkeavat toisistaan, ja tiukempi standardi edellyttää tarkempaa dataa, useampia tarkistuksia ja usein ulkopuolisen varmentajan käyttöä. Ulkopuolinen varmennus voi lisätä kustannuksia tuhansista euroista ylöspäin.
Mitä eroa on manuaalisella ja automatisoidulla päästölaskennalla?
Manuaalinen päästölaskenta perustuu taulukkolaskentaan ja käsityönä kerättyyn dataan, kun taas automatisoitu laskenta hyödyntää ohjelmistointegraatioita, jotka poimivat matkadatan suoraan kulujärjestelmistä ja laskevat päästöt reaaliajassa. Automatisoitu laskenta on nopeampaa, tarkempaa ja skaalautuu organisaation kasvaessa.
Manuaalinen laskenta
Manuaalisessa laskennassa taloustiimi kerää matkalaskuista, luottokorttiotteilta ja matkatoimistojen raporteista tiedot, syöttää ne taulukkolaskentaan ja soveltaa päästökertoimia manuaalisesti. Prosessi on altis inhimillisille virheille, ja päästökertoimien päivittäminen jää helposti tekemättä. Pitkällä aikavälillä manuaalinen laskenta on usein kalliimpaa kuin automatisoitu, vaikka alkuinvestointi on pienempi.
Automatisoitu laskenta
Automatisoitu laskenta integroi matkadatan suoraan kuluhallintajärjestelmästä tai matkatoimiston rajapinnasta päästölaskentamoottoriin. Päästökertoimet päivittyvät automaattisesti, ja raportti syntyy ilman manuaalisia työvaiheita. Tämä vähentää virheiden riskiä, nopeuttaa raportointia ja vapauttaa taloustiimin aikaa muuhun analyysityöhön.
Milloin Scope 3 -raportointi on yritykselle pakollista?
Scope 3 -raportointi on pakollista EU:n CSRD-direktiivin (Corporate Sustainability Reporting Directive) piiriin kuuluville yrityksille. Vuonna 2026 direktiivi koskee jo suuria pörssilistattuja yhtiöitä monien muiden suurten yritysten ohella, ja vaatimukset laajenevat asteittain myös pienempiin organisaatioihin.
CSRD edellyttää raportoinnin ESRS-standardien (European Sustainability Reporting Standards) mukaisesti, ja liikematkustuksen Scope 3 -päästöt kuuluvat näiden vaatimusten piiriin. Direktiivi on tuonut päästöraportoinnin aiempaa selkeämmin lakisääteisten velvoitteiden piiriin, mikä tarkoittaa, että raportoinnin laiminlyönti voi johtaa sanktioihin.
Pakollisen raportoinnin ulkopuolellakin monet yritykset raportoivat Scope 3 -päästöistä vapaaehtoisesti. Syynä ovat usein asiakkaiden ja sijoittajien kasvavat vaatimukset, hankintaketjujen läpinäkyvyysodotukset tai yrityksen omat ilmastositoumukset. Vapaaehtoinen raportointi ei ole sidottu samaan aikatauluun, mutta sen laatu ja kattavuus vaikuttavat suoraan yrityksen uskottavuuteen.
Miten kuluhallintaohjelmisto voi pienentää laskentakustannuksia?
Kuluhallintaohjelmisto pienentää Scope 3 -laskentakustannuksia automatisoimalla matkadatan keräämisen suoraan kulukirjausten yhteydessä, jolloin erillinen datan koostaminen jää pois. Kun matkakulut ja niiden tiedot ovat jo digitaalisessa, rakenteisessa muodossa, päästölaskenta voidaan liittää prosessiin ilman merkittävää lisätyötä.
Käytännön hyöty syntyy siitä, että samaa dataa, jota käytetään kululaskujen käsittelyyn ja kirjanpitoon, voidaan hyödyntää suoraan päästölaskennassa. Tämä poistaa päällekkäisen työn: taloustiimin ei tarvitse kerätä matkadataa erikseen päästöraportointia varten, koska se on jo olemassa oikeassa muodossa.
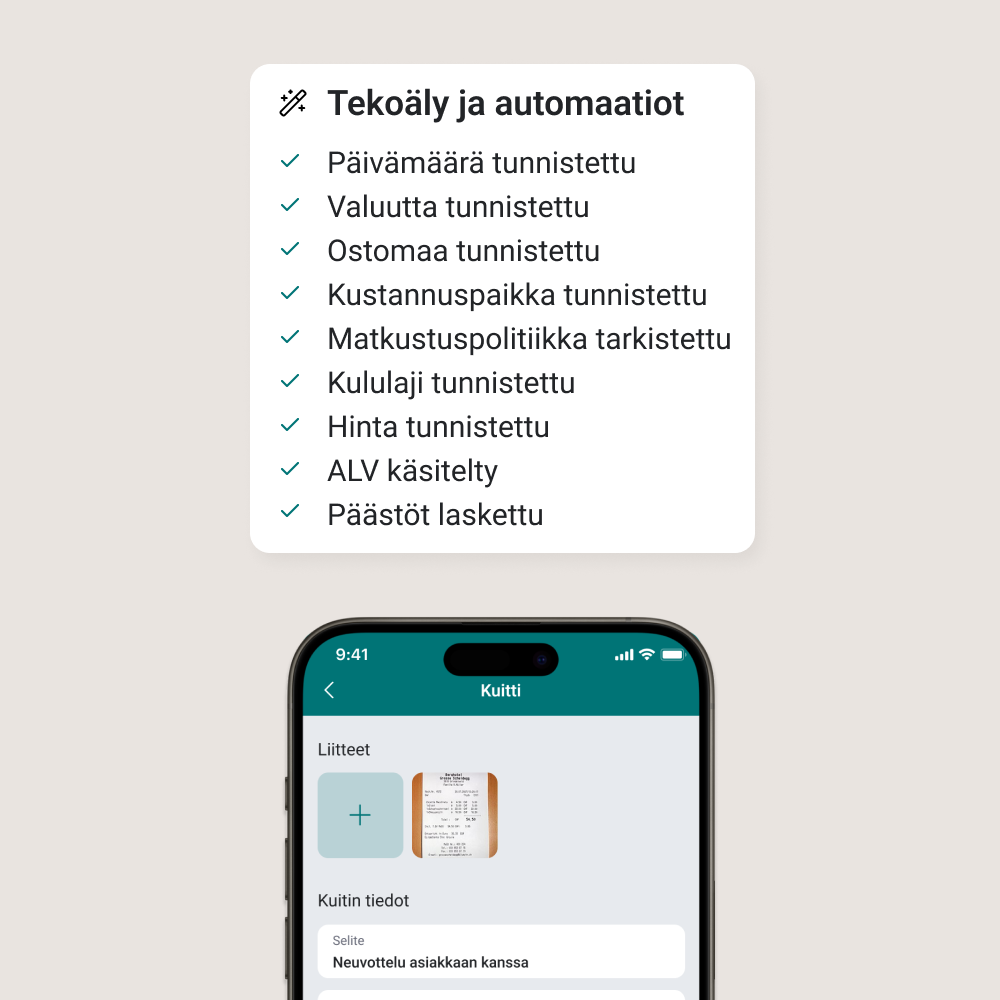
Bezalan kaltainen kuluhallintaohjelmisto automatisoi kulukirjaukset tekoälyn avulla ja pitää matkadatan rakenteisena alusta alkaen. Tämä luo luontevan pohjan myös päästölaskennalle, koska kulutyypit, matkakohteet ja maksutavat ovat jo jäsenneltyinä järjestelmässä. Integraatiot kirjanpito- ja ERP-järjestelmiin varmistavat, että sama data kulkee saumattomasti eteenpäin myös raportointitarpeisiin.
Kokonaissäästö ei synny vain ohjelmiston hinnasta vaan ennen kaikkea vähentyneistä henkilötyötunneista, pienemmästä virheiden korjaustarpeesta ja nopeammasta raportointisyklistä. Organisaatioille, joissa liikematkustus on merkittävä kuluerä, tämä voi tarkoittaa kymmenien tai jopa satojen tuntien säästöä vuodessa.
Tämä sisältö on luotu tekoälyn avulla, ja se voi sisältää virheitä.