Yrityskortin kuitinhallinta kirjanpidossa tarkoittaa sitä, että jokainen korttimaksu dokumentoidaan kuitilla ja kohdistetaan oikealle kirjanpitotilille. Suomen kirjanpitolaki velvoittaa yrityksiä säilyttämään tositteet kaikista liiketoiminnan menoista, ja yrityskorttimaksut eivät ole poikkeus. Alla käymme läpi kuitinhallintaan liittyvät keskeisimmät kysymykset taloushallinnon näkökulmasta.
Miten yrityskortin kulut kohdistetaan oikeille tileille?
Yrityskortin kulut kohdistetaan oikeille kirjanpitotileille vertaamalla maksutapahtumaa kuittiin ja määrittämällä kululaji, kuten edustus, matkakulut tai toimistotarvikkeet. Kohdistus tehdään joko manuaalisesti kirjanpito-ohjelmistossa tai automaattisesti, kun korttitapahtuma yhdistetään digitaaliseen kuittiin ja ennalta määritettyihin tiliöintisääntöihin.
Käytännössä prosessi etenee niin, että korttitapahtuma saapuu pankilta tai korttijärjestelmästä kirjanpitojärjestelmään. Tähän tapahtumaan liitetään kuitti, joka vahvistaa ostoksen sisällön, arvonlisäveron määrän ja liiketoiminnallisen tarkoituksen. Ilman kuittia kirjanpitäjällä ei ole riittäviä tietoja oikean tilin valitsemiseksi tai arvonlisäveron vähentämiseksi.
Tiliöintisäännöt helpottavat kohdistusta merkittävästi. Esimerkiksi tietystä ravintolasta tehdyt maksut voidaan automaattisesti ohjata edustuskulujen tilille, ja polttoainekuiteista tunnistetaan ajoneuvoon liittyvät kulut. Mitä tarkemmin yritys on määrittänyt omat tiliöintisääntönsä, sitä vähemmän manuaalista työtä taloushallinnon tiimi tarvitsee.
Pitääkö jokaisesta yrityskorttimaksusta säilyttää kuitti?
Kyllä, lähtökohtaisesti jokaisesta yrityskorttimaksusta tulee säilyttää kuitti tai muu vastaava tosite. Kirjanpitolaki edellyttää, että kaikki liiketoiminnan menot on dokumentoitu asianmukaisesti, ja pelkkä tiliote tai korttitapahtuma ei yksin riitä todisteeksi ostoksen liiketoiminnallisesta tarkoituksesta tai arvonlisäveron määrästä.
Käytännössä kuitti on erityisen tärkeä silloin, kun kyseessä on arvonlisäverollinen ostos, josta yritys haluaa tehdä vähennyksen. Ilman asianmukaista tositetta veroviranomainen voi hylätä vähennyksen verotarkastuksessa. Tämä koskee sekä kotimaisia että ulkomaisia ostoksia.
On kuitenkin tilanteita, joissa tositteen vaatimukset ovat joustavammat. Hyvin pienet, satunnaiset kulut saattavat olla hyväksyttäviä muun selvityksen perusteella, mutta tämä on poikkeus eikä sääntö. Selkein ja turvallisin käytäntö on tallentaa kuitti aina heti ostoksen yhteydessä, jolloin dokumentaatio on aukotonta.
Mikä ero on digitaalisella ja paperisella kuitilla kirjanpidossa?
Digitaalinen ja paperinen kuitti ovat kirjanpidossa juridisesti samanarvoisia, kunhan digitaalinen kopio on selkeä, luettava ja säilytetty asianmukaisesti. Suomen kirjanpitolainsäädäntö hyväksyy sähköiset tositteet, eikä paperista alkuperäiskappaletta tarvitse enää säilyttää, jos kuitti on digitoitu luotettavasti.
Käytännön eroissa digitaalinen kuitti voittaa paperisen lähes kaikissa tilanteissa. Digitaaliset kuitit eivät huku, haalistu tai tuhoudu, ja ne ovat haettavissa nopeasti tietojärjestelmästä vuosienkin jälkeen. Kirjanpitolaki edellyttää tositteiden säilyttämistä kuusi vuotta, ja paperisen kuittikasan hallinta tuolta ajalta on työlästä.
Paperisen kuitin muuntaminen digitaaliseksi onnistuu yksinkertaisesti kuvaamalla se älypuhelimella heti ostoksen jälkeen. Tärkeää on, että kuva on riittävän laadukas ja kaikki tiedot, kuten päivämäärä, summa, myyjä ja arvonlisävero, näkyvät selvästi. Kun kuitti on tallennettu digitaalisesti luotettavaan järjestelmään, alkuperäisen paperikuitin voi hävittää.
Miten tekoäly nopeuttaa kuitinhallintaa yrityksessä?
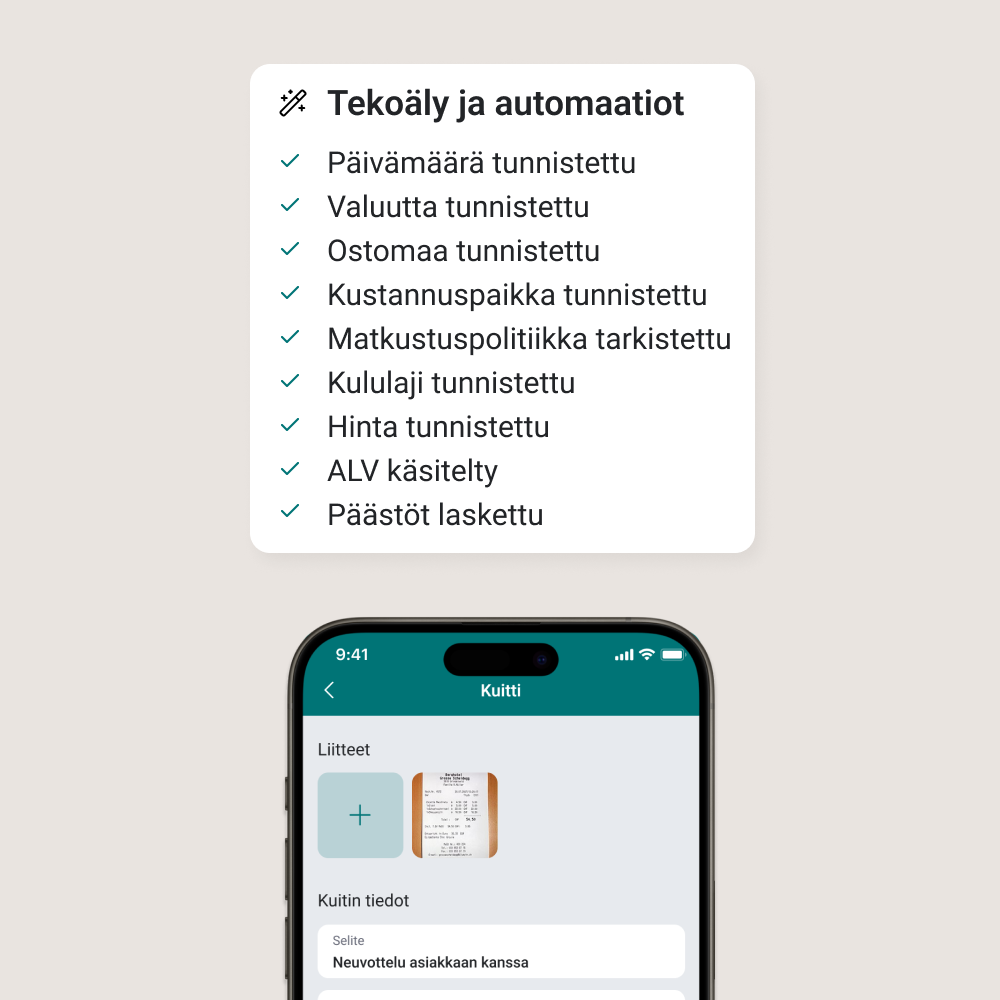
Tekoäly nopeuttaa kuitinhallintaa lukemalla kuitin tiedot automaattisesti ja ehdottamalla oikeaa tiliöintiä ilman manuaalista syöttöä. Kun työntekijä kuvaa kuitin sovelluksella, tekoäly tunnistaa myyjän, summan, päivämäärän ja arvonlisäveron sekä kohdistaa kulun ennalta määritetylle tilille muutamassa sekunnissa.
Tämä vähentää inhimillisiä virheitä merkittävästi. Manuaalisessa tietojen syötössä numerot voivat mennä sekaisin, kululajit sekoittua ja päivämäärät unohtua. Tekoäly lukee tiedot suoraan kuitista, jolloin kirjanpitoaineisto on johdonmukaisempaa ja tarkastaminen helpompaa.
Tekoälypohjainen kuitinhallinta hyödyttää erityisesti yrityksiä, joissa on paljon liikkuvia työntekijöitä tai suuri kuittimäärä kuukaudessa. Esimerkiksi Bezala lukee kuitit tekoälyllä ja kohdistaa ne automaattisesti oikeille kululajeille, jolloin taloushallinnon tiimi voi keskittyä poikkeusten käsittelyyn rutiinityön sijaan.
Miten kuitinhallinta integroituu kirjanpito-ohjelmistoon?
Kuitinhallinta integroituu kirjanpito-ohjelmistoon siten, että hyväksytyt kulutapahtumat ja niihin liitetyt kuitit siirtyvät automaattisesti kirjanpitojärjestelmään ilman erillistä manuaalista vientiä. Integraatio yhdistää kulunhallintasovelluksen ja kirjanpito-ohjelmiston niin, että tiliöintitiedot, arvonlisäverot ja kustannuspaikkakohdistukset kulkevat suoraan järjestelmästä toiseen.
Integraation hyöty on ennen kaikkea ajansäästö ja virheettömyys. Kun tieto liikkuu automaattisesti järjestelmien välillä, kirjanpitäjän ei tarvitse syöttää samoja tietoja kahteen kertaan eikä tarkistaa, onko kaikki siirretty oikein. Kuittiaineisto on aina ajan tasalla kirjanpidossa, mikä helpottaa myös kuukausittaista täsmäytystä.
Yleisimpiä integraatiokohteita ovat ERP-järjestelmät sekä taloushallinnon ohjelmistot kuten Netvisor ja Procountor. Integraation laajuus vaihtelee järjestelmän mukaan: yksinkertaisimmillaan se tarkoittaa vientitiedostoa, kehittyneimmillään reaaliaikaista kaksisuuntaista tiedonsiirtoa, jossa myös hyväksyntästatukset ja kustannuspaikkatiedot päivittyvät automaattisesti.
Mitä tapahtuu, jos yrityskortin kuitti katoaa?
Jos yrityskortin kuitti katoaa, kirjanpitoon jää tosite, josta puuttuu riittävä dokumentaatio. Käytännössä tämä tarkoittaa, että arvonlisäverovähennys voidaan menettää kyseiseltä ostokselta, ja verotarkastuksessa kadonnut tosite voi johtaa lisäselvityspyyntöihin tai sanktioihin.
Ensimmäinen askel kadonneen kuitin tapauksessa on ottaa yhteyttä myyjään. Monet yritykset voivat toimittaa kuitin uudelleen sähköpostitse tai kassajärjestelmästään, erityisesti jos ostos on tehty lähiaikoina. Verkko-ostoksissa kuitti löytyy usein sähköpostista tai tilaushistoriasta.
Jos kuittia ei saada jälkikäteen, tilalle voidaan tehdä kirjallinen selvitys, josta käy ilmi ostoksen päivämäärä, summa, myyjä ja liiketoiminnallinen tarkoitus. Tällainen selvitys ei kuitenkaan korvaa kuittia arvonlisäveron vähentämisessä, joten se on aina toissijainen vaihtoehto.
Paras tapa välttää kuittien katoaminen on tallentaa ne välittömästi ostoksen jälkeen digitaaliseen järjestelmään. Kun kuitti kuvataan heti kassalla tai ravintolasta poistuessa, se on tallennettu ennen kuin se ehtii hävitä. Tämä yksinkertainen tapa muuttaa kulujen hallinnan huomattavasti sujuvammaksi ja vähentää taloushallinnon tiimin selvittelytyötä merkittävästi.
Tämä sisältö on luotu tekoälyn avulla, ja se voi sisältää virheitä.