Liikematkustuksen päästöraportti tarvitsee tiedot matkustusmuodoista, reittien pituuksista, käytetyistä kulkuneuvoista sekä niihin liittyvistä päästökertoimista. Näiden tietojen perusteella lasketaan hiilidioksidiekvivalenttipäästöt, jotka raportoidaan osana yrityksen Scope 3 -päästöjä. Vuonna 2026 CSRD-direktiivi laajentaa raportointivelvoitteita merkittävästi, minkä vuoksi tietojen kerääminen systemaattisesti on tärkeämpää kuin koskaan. Tässä artikkelissa käymme läpi kaikki oleelliset kysymykset, joita täsmällinen liikematkustuksen päästöraportointi herättää.
Mitä tietoja päästöraportti vaatii liikematkustuksesta?
Liikematkustuksen päästöraportti vaatii vähintään seuraavat tiedot: matkustusmuoto (lento, juna, auto, laiva), reitin lähtö- ja määränpää tai etäisyys kilometreissä, matkustajien lukumäärä sekä käytetty päästökerroin kullekin kulkumuodolle. Lentojen osalta tarvitaan lisäksi tieto matkustusluokasta, koska se vaikuttaa laskennalliseen hiilijalanjälkeen.
Käytännössä raportti rakentuu kerros kerrokselta. Perustasolla tarvitaan raakadata jokaisen matkan osalta: milloin matkustettiin, minne, millä ja kuinka monen henkilön voimin. Tämän päälle lasketaan päästöt soveltamalla hyväksyttyjä päästökertoimia, joita julkaisevat esimerkiksi kansainvälinen siviili-ilmailujärjestö ICAO, Euroopan ympäristövirasto EEA sekä erilaiset kansalliset ympäristöviranomaiset.
Lentomatkustuksen kohdalla matkustusluokka on merkittävä muuttuja: bisnesluokan lento tuottaa laskennallisesti huomattavasti enemmän päästöjä kuin turistiluokan vastaava matka, koska matkustaja vie enemmän tilaa ja siten suuremman osuuden lennon kokonaispäästöistä. Autoilussa tarvitaan tieto siitä, onko kyseessä oma auto, vuokra-auto vai taksi, sekä polttoainetyyppi. Junien osalta reitin sähköistysaste vaikuttaa päästölaskentaan.
Miksi liikematkustuksen päästöt kuuluvat Scope 3 -luokkaan?
Liikematkustuksen päästöt kuuluvat Scope 3 -luokkaan, koska ne syntyvät arvoketjussa yrityksen välittömän toiminnan ulkopuolella. Yritys ei omista lentokoneita tai junia eikä polta niiden polttoainetta suoraan, mutta sen toiminta aiheuttaa nämä päästöt epäsuorasti. Scope 3 kattaa kaikki tällaiset epäsuorat arvoketjupäästöt.
Greenhouse Gas Protocol -standardi jakaa yritysten päästöt kolmeen luokkaan. Scope 1 sisältää yrityksen omien toimintojen suorat päästöt, kuten oman kaluston polttoaineen kulutuksen. Scope 2 kattaa ostetun energian, kuten sähkön ja lämmön, tuotannosta aiheutuvat päästöt. Scope 3 on laajin kategoria ja sisältää 15 eri alaluokkaa, joista liikematkustus on alaluokka 6 ja työntekijöiden työmatkaliikenne alaluokka 7.
Scope 3 -päästöt ovat monille yrityksille suurin yksittäinen päästölähde, ja liikematkustus on usein merkittävä osa sitä. Tästä syystä raportointistandardit edellyttävät, että yritykset tunnistavat ja mittaavat nämä päästöt sen sijaan, että ne jätettäisiin laskelmien ulkopuolelle pelkästään siksi, ettei yritys omista kulkuneuvoja.
Miten CSRD vaikuttaa liikematkustuksen raportointivelvoitteisiin?
CSRD-direktiivi (Corporate Sustainability Reporting Directive) velvoittaa laajan joukon eurooppalaisia yrityksiä raportoimaan kestävyystiedoistaan ESRS-standardien mukaisesti, ja tähän sisältyy nimenomaisesti Scope 3 -päästöjen, mukaan lukien liikematkustuksen, raportointi. Direktiivi tuo matkustuspäästöt osaksi tilintarkastettua, pakollista vuosiraportointia.
Vuonna 2026 CSRD:n soveltamisala laajenee koskemaan myös pienempiä pörssilistattuja yrityksiä sekä tiettyjä suuria yrityksiä, jotka eivät ole aiemmin kuuluneet direktiivin piiriin. Käytännössä tämä tarkoittaa, että liikematkustuksen CO2-raportti ei enää ole vapaaehtoinen kilpailuetu vaan lakisääteinen velvoite yhä useammalle yritykselle.
ESRS E1 -standardi, joka koskee ilmastonmuutosta, edellyttää, että yritykset raportoivat Scope 3 -päästönsä kattavasti ja perustellusti. Jos yritys jättää jonkin Scope 3 -alaluokan, kuten liikematkustuksen, raportoinnin ulkopuolelle, sen on perusteltava päätös. Tämä asettaa paineita kerätä tietoa systemaattisesti jo nyt, jotta raportointikauden alkaessa data on luotettavaa ja auditointikelpoista.
Mistä lähteistä päästödatan voi kerätä luotettavasti?
Luotettavan päästödatan lähteitä liikematkustuksessa ovat matkahallintajärjestelmät, luottokortti- ja kuluraporttitiedot, lentoyhtiöiden ja junaliikennöitsijöiden omat päästölaskelmat sekä kansainvälisesti tunnustetut päästökerrointietokannat kuten DEFRA, ICAO Carbon Emissions Calculator ja EEA. Paras lopputulos syntyy yhdistämällä useita lähteitä.
Primäärilähteet: matkakohtainen data
Paras lähtökohta on kerätä tiedot suoraan jokaisesta matkasta: reitti, kulkuväline, matkustusluokka ja päivämäärä. Monet lentoyhtiöt tarjoavat nykyään yritysasiakkailleen suoran päästöraportin, joka perustuu lennon todelliseen kuormitukseen ja polttoaineenkulutukseen. Vastaavasti jotkin junaoperaattorit toimittavat reittikohtaisia päästölukemia.
Sekundäärilähteet: päästökertoimet ja estimaatit
Kun matkakohtainen data ei ole saatavilla, käytetään yleisiä päästökertoimia. DEFRA (UK Department for Environment, Food and Rural Affairs) julkaisee vuosittain päivitettyjä kertoimia eri kulkumuodoille, ja näitä käytetään laajalti eurooppalaisessa raportoinnissa. ICAO:n laskuri soveltuu lentojen arviointiin reittikohtaisesti. On tärkeää dokumentoida, mitä kerrointa on käytetty ja miksi, sillä tämä on osa auditointikelpoista raportointia.
Miten kulujen hallintajärjestelmä auttaa päästödatan keräämisessä?
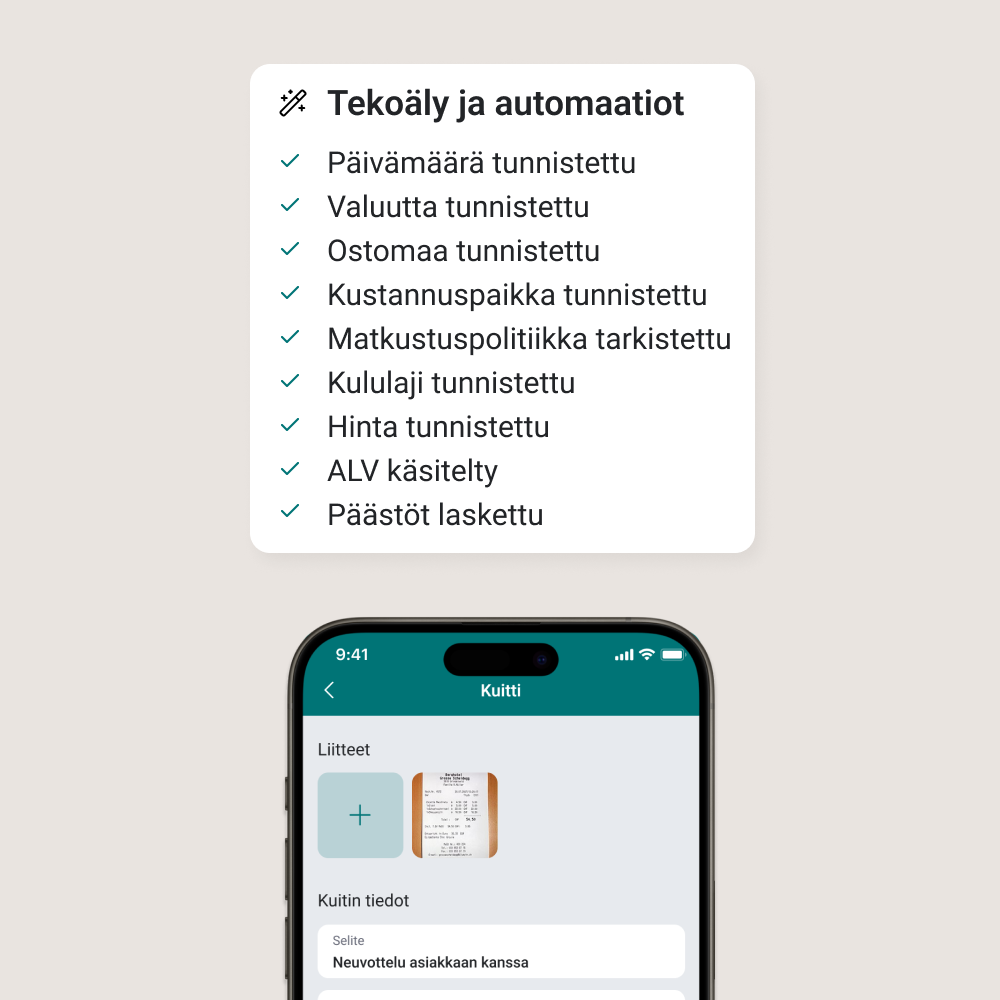
Kulujen hallintajärjestelmä auttaa päästödatan keräämisessä automatisoimalla matkakululaskujen tietojen tallennuksen ja luokittelun, jolloin jokainen matka tallentuu rakenteisessa muodossa suoraan raportointia varten. Järjestelmä poistaa manuaalisen tiedonkeruun tarpeen ja vähentää virheitä, jotka syntyvät hajallaan olevista taulukoista ja sähköposteista.
Kun työntekijä kirjaa matkakulun järjestelmään, hän syöttää samalla tiedot kulkuvälineestä, reitistä ja kustannuksista. Nämä tiedot tallentuvat rakenteisessa muodossa, josta ne voidaan myöhemmin viedä päästölaskentaan tai integroida suoraan raportointityökaluun. Tämä on oleellinen ero verrattuna tilanteeseen, jossa kulut kerätään kuittikopioina tai vapaamuotoisina sähköpostiviesteinä.
Bezalan kaltainen kuluhallintaohjelmisto automatisoi kululajien kohdistamisen ja tallentaa matkatiedot rakenteisessa muodossa, mikä tekee päästöraportoinnin edellyttämästä tiedonkeruusta huomattavasti sujuvampaa. Kun data on alusta asti oikeassa muodossa, sen jalostaminen päästöraportiksi on suoraviivaisempaa kuin jälkikäteen tehtävä tietojen koostaminen useista eri lähteistä.
Mitkä yleisimmät virheet heikentävät päästöraportin luotettavuutta?
Yleisimmät virheet liikematkustuksen päästöraportissa ovat epätäydellinen matkakattavuus, vanhentuneiden päästökertoimien käyttö, matkustusluokan huomiotta jättäminen lennoissa sekä puutteellinen dokumentaatio laskentamenetelmistä. Nämä virheet heikentävät raportin luotettavuutta ja voivat johtaa ongelmiin ulkoisessa tarkastuksessa.
Epätäydellinen kattavuus on yleisin ongelma. Jos vain osa matkoista kirjataan järjestelmään, esimerkiksi siksi, että osa kuluista maksetaan henkilökohtaisella kortilla tai jätetään korvaamatta, päästölaskelma antaa liian optimistisen kuvan. Kattavan raportin edellytys on, että kaikki liikematkustus kulkee saman prosessin kautta.
Vanhentuneet päästökertoimet ovat toinen yleinen ongelma. Päästökertoimet päivittyvät vuosittain, ja esimerkiksi sähköverkon päästöintensiteetti muuttuu energiamixin kehittyessä. Raportti, joka käyttää viiden vuoden takaisia kertoimia, ei vastaa nykytilaa.
Laskentamenetelmän dokumentoimattomuus on kriittinen puute erityisesti CSRD-raportoinnissa. Ulkoinen tarkastaja tarvitsee tiedon siitä, mitä kerrointa on käytetty, mistä se on peräisin ja miten sitä on sovellettu. Ilman tätä dokumentaatiota raportti ei täytä tilintarkastuskelpoisuuden vaatimuksia.
Matkustusluokan ohittaminen lentojen laskennassa johtaa systemaattiseen aliarviointiin, jos yrityksessä matkustetaan paljon bisnesluokassa. Laskennallisesti bisnesluokka voi tuottaa kaksin- tai jopa kolminkertaiset päästöt verrattuna turistiluokkaan samalla reitillä, joten tämä ei ole merkityksetön yksityiskohta.
Tämä sisältö on luotu tekoälyn avulla, ja se voi sisältää virheitä.