Ei, sähköauton kilometrikorvaus on sama kuin bensa-auton. Verohallinto vahvistaa vuosittain verovapaat kilometrikorvaukset, eikä korvausmääriä erotella käyttövoiman mukaan – sähköauto, bensa-auto, diesel ja tavallinen hybridi kaikki kuuluvat samaan korvausluokkaan. Alla käymme läpi tärkeimmät kysymykset sähköauton kilometrikorvauksen ympäriltä.
Kuinka paljon sähköauton kilometrikorvaus on vuonna 2026?
Vuonna 2026 sähköauton verovapaa kilometrikorvaus on 0,55 euroa kilometriltä – sama summa kuin bensa- tai dieselautolla ajettaessa. Korvaus laski neljä senttiä vuoden 2025 tasosta (0,59 €/km). Summa perustuu Verohallinnon päätökseen verovapaista matkakustannusten korvauksista vuonna 2026 (VH/6575/00.01.00/2025), joka on voimassa 1.1.2026 alkaen toistaiseksi.
Kilometrikorvaus maksetaan työnantajan vahvistaman matkalaskun perusteella, ja se on saajalle verovapaata tuloa siihen asti, kun korvaus pysyy Verohallinnon vahvistamassa enimmäismäärässä.
Mikäli tiellä on tarvetta helppokäyttöiselle matkalaskuohjelmalle, jolla kilometrikorvausten hakeminen onnistuu parilla klikkauksella, suosittelemme tutustumaan Bezalaan:
Tutustu
Miksi sähköauton ja bensa-auton kilometrikorvaus on sama?
Verohallinnon kilometrikorvaus on tarkoitettu kattamaan kohtuullisesti kaikki auton käytöstä aiheutuvat kustannukset – riippumatta siitä, kuluuko auto bensaa, dieseliä vai sähköä. Korvauksen laskentaperusteissa huomioidaan auton kiinteät ja muuttuvat kulut, kuten käyttövoima, kuluminen, vakuutukset, ajoneuvovero ja huollot. Koska nämä kustannuslajit ovat olemassa käyttövoimasta riippumatta, Verohallinto ei ole nähnyt tarvetta eriyttää korvausta ajoneuvotyypin mukaan.
Käytännössä tämä tarkoittaa, että sähköauton latauskustannukset rinnastetaan bensa-auton polttoainekuluihin: molemmat sisältyvät samaan 0,55 €/km korvaukseen. Ainoat korotukset, joita Verohallinto myöntää, liittyvät kuljetettavaan kuormaan (esim. perävaunu +9 snt/km, asuntovaunu +15 snt/km) – ei käyttövoimaan.
Miten sähköauton latauskustannukset vaikuttavat korvaukseen?
Sähköauton latauskustannukset sisältyvät suoraan kilometrikorvaukseen, eikä niitä voi laskuttaa työnantajalta erikseen verovapaasti korvauksen lisäksi. Käytännössä 0,55 €/km korvaa sekä auton kulumisen että lataussähkön kustannukset yhtenä kiinteänä summana – aivan kuten bensa-auton kohdalla korvaus kattaa sekä kulumisen että polttoaineen.
Tilanne muuttuu, jos työnantaja tarjoaa mahdollisuuden ladata autoa työpaikalla: tällöin työnantaja voi kustantaa latauksen suoraan ilman, että siitä syntyy työntekijälle verotettavaa etua, koska kyseessä on työnantajan tarjoama työsuhde-etu. Verohallinto on linjannut tästä tarkemmin ohjeessaan sähköauton lataamisesta työpaikalla ja kotona. Kotona tapahtuvan latauksen kustannus sisältyy kilometrikorvaukseen, eikä sitä korvata erikseen.
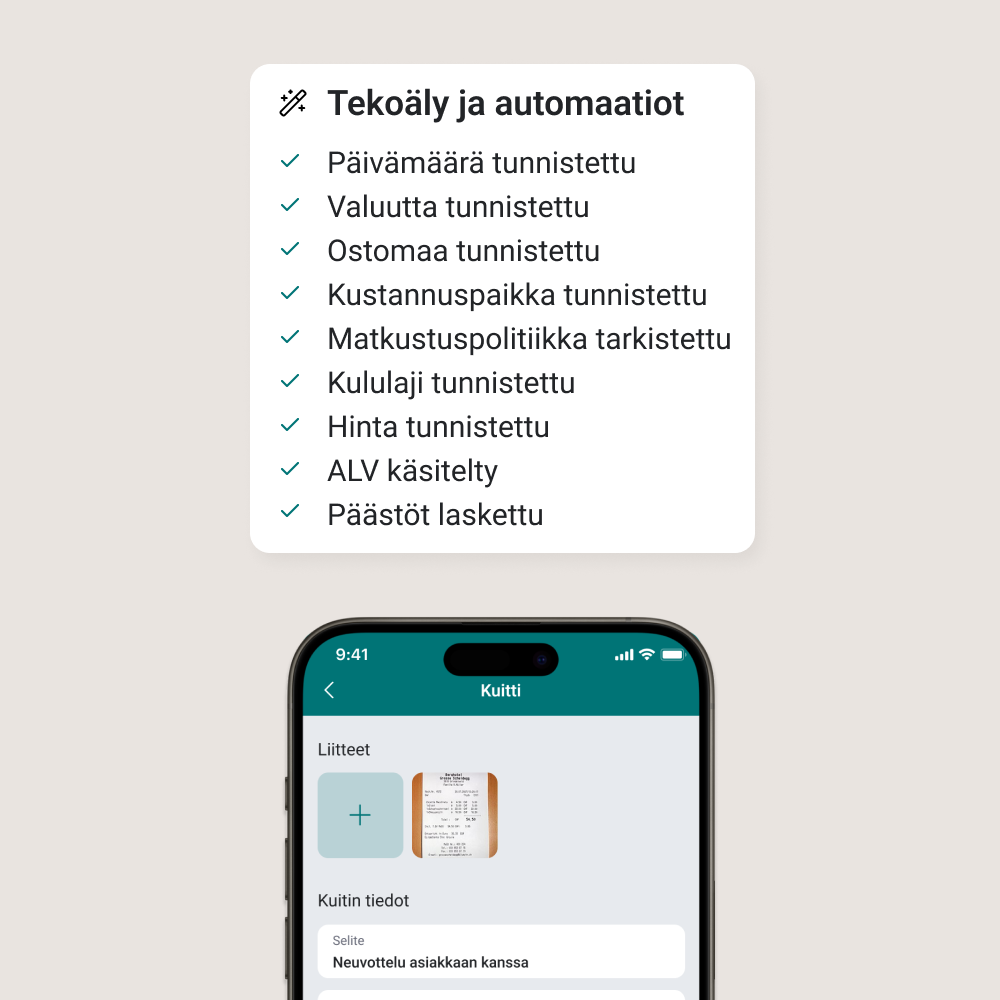
Jos työntekijä lataa autoaan julkisessa latauspisteessä työmatkan aikana, kustannus voidaan käsitellä erillisenä matkakuluna, kunhan lataustapahtuma dokumentoidaan selkeästi ja kohdistetaan oikeaan matkaan. Bezalan kaltainen kuluhallintaohjelmisto helpottaa tällaisten kulujen kirjausta, kun kuitit voidaan kuvata suoraan sovelluksella.
Entä plug-in-hybridit – onko niille oma korvaus?
Ei ole. Plug-in-hybridi kuuluu samaan 0,55 €/km korvausluokkaan kuin täyssähköauto ja bensa-auto. Verohallinnon päätöksessä ei ole erillistä sähköauto- tai hybridiluokkaa: korvaus on aina 55 senttiä kilometriltä henkilöauton kohdalla, käyttövoimasta riippumatta.
Tämä koskee yhtä lailla tavallista (ei-ladattavaa) hybridiä, joka lataa akkuaan vain jarrutusenergialla – sekin kuuluu tähän samaan 0,55 €/km korvaukseen kuin tavallinen polttomoottoriauto. Yhteenvetona: käyttövoima ei vaikuta korvauksen määrään missään ajoneuvotyypissä.
Miten sähköauton kilometrikorvaus ilmoitetaan tulorekisteriin?
Sähköauton kilometrikorvaus ilmoitetaan tulorekisteriin samalla tavalla kuin minkä tahansa muun auton kilometrikorvaus: verovapaana matkakustannusten korvauksena. Työnantajan on ilmoitettava maksettu korvaus tulorekisteriin viiden päivän kuluessa maksupäivästä, käyttäen Verohallinnon määrittämää tulolajikoodia matkakustannusten korvauksille. Ilmoituksessa ei erikseen merkitä, onko kyseessä sähköauto vai polttomoottoriauto – olennaista on vain, että korvaus vastaa Verohallinnon vahvistamaa 0,55 €/km enimmäismäärää. Jos korvaus ylittää tämän rajan, ylittävä osuus ilmoitetaan palkkana ja on veronalaista tuloa.
Työnantajan on pidettävä kirjaa maksetuista korvauksista ja niiden perusteena olevista matkalaskuista: matkan tarkoitus, ajopäivä, lähtö- ja saapumispaikka sekä ajetut kilometrit. Digitaalinen kuluhallinta, kuten Bezalan tarjoama ratkaisu, automatisoi tulorekisteri-ilmoittamisen matkalaskuprosessin yhteydessä, mikä vähentää manuaalisen työn määrää taloushallinnossa.
Entä arvonlisävero – vaikuttaako sähköauto latauskulujen vähennysoikeuteen?
Tässä kohtaa kannattaa erottaa kilometrikorvaus ja arvonlisäverotus toisistaan – ne ovat eri asia. Yritys ei lähtökohtaisesti saa vähentää henkilöauton hankintahintaan tai käyttökustannuksiin sisältyvää arvonlisäveroa, ja tämä rajoitus koskee myös lataussähköä aivan samalla tavalla kuin polttoainetta. Jos henkilöauto ei ole yksinomaan arvonlisäverovähennykseen oikeuttavassa käytössä – eli sillä ajetaan myös yksityisajoja tai kodin ja työpaikan välisiä matkoja – yritys ei saa vähentää lataussähkön arvonlisäveroa miltään osin, vaikka auto olisi sähköauto.
Poikkeuksena on tilanne, jossa henkilöauto on todistetusti yksinomaan liiketoimintakäytössä: esimerkiksi toiminimiyrittäjä, joka lataa sähköautoaan kotonaan erillisellä sähkömittarilla ja pystyy osoittamaan luotettavasti, kuinka suuri osa sähköstä on kulunut auton lataamiseen. Tällöin tämä osuus sähkölaskun arvonlisäverosta voidaan vähentää. Sähköauton omistaminen ei siis itsessään tuo mitään erityistä ALV-etua – vähennysoikeus ratkeaa aina auton käyttötarkoituksen, ei käyttövoiman perusteella.